Carro alagado ou com árvore em cima: o que fazer e quem paga
Carro alagou ou levou uma árvore em cima? Veja o que fazer na hora, por que não ligar o motor e o que a APVS cobre e pede de você.
- Proteção veicular cobre danos a terceiros? Como funciona o PAR e qual é o limite
- Proteção veicular tem fidelidade, carência ou multa de cancelamento?
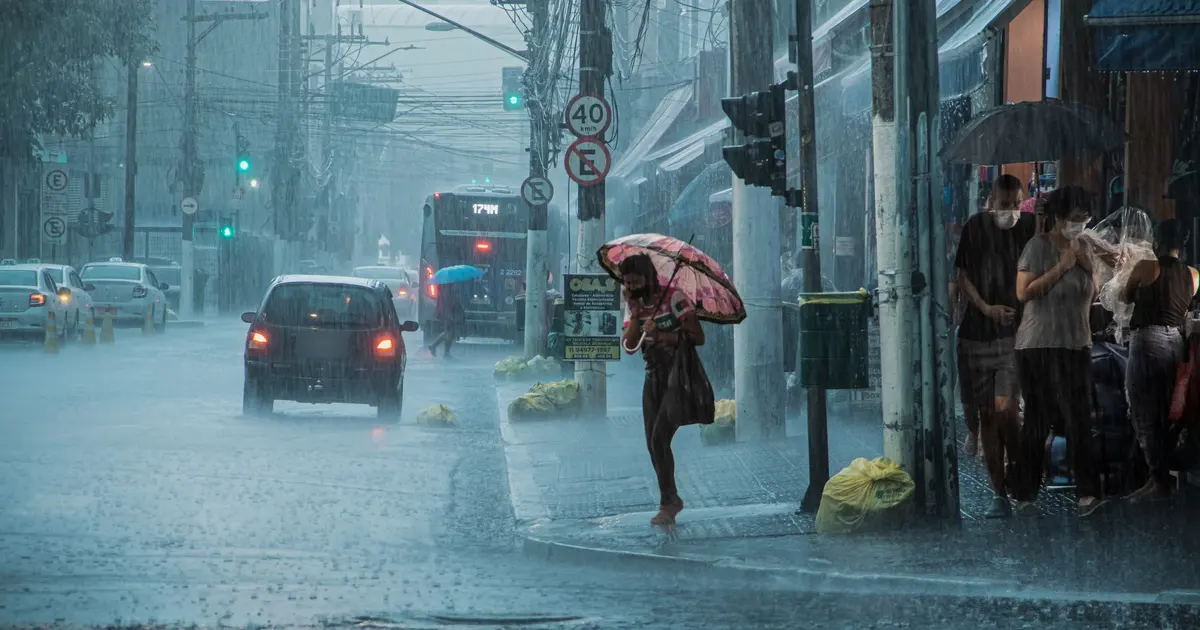
Resposta curta: alagou o carro, ou caiu uma árvore nele? Pense na sua segurança primeiro, não ligue o motor, fotografe tudo e avise antes de rebocar ou consertar. A APVS cobre alagamento de água doce e queda de árvore (cláusula 7.2 do regulamento), mas isso depende de mensalidade em dia, aviso rápido e análise do caso. E o carro não precisa estar rodando para ter prejuízo: ele pode alagar parado, na garagem ou na rua.
O que fazer agora, em 3 passos:
- Segurança primeiro. Saia do carro e da água, se for possível com segurança, e vá para um lugar alto. Se precisar de ajuda, ligue 193 (Bombeiros) ou 199 (Defesa Civil).
- Não ligue o motor. Nem para “ver se pega”.
- Fotografe e avise. Fotos do carro e do local, e depois o aviso à APVS ou à sua seguradora.
O que a APVS cobre em chuva forte?
A cláusula 7.2 do regulamento prevê os eventos abaixo, e todos os planos têm essas coberturas. As exclusões estão na cláusula 8.17.
| Evento | Previsto no regulamento? | Cláusula |
|---|---|---|
| Alagamento ou inundação de água doce | Sim | 7.2 |
| Queda de árvore sobre o veículo | Sim | 7.2 |
| Queda de objetos externos sobre o veículo | Sim | 7.2 |
| Chuva de granizo | Sim | 7.2 |
| Ressaca, tsunami, furacão, ciclone, terremoto | Não | 8.17 |
Cobertura não é pagamento automático: cada caso passa por análise.
Neste artigo:
- O que a APVS cobre em chuva forte?
- O que fazer quando o carro alagou, passo a passo?
- Por que não ligar o motor?
- O carro precisa estar rodando para ter prejuízo?
- O que a APVS cobre em alagamento e árvore, e o que ela pede de você?
- E se eu entrei na rua alagada?
- Quem paga quando cai uma árvore no carro?
- Carro alagado tem conserto?
O que fazer quando o carro alagou, passo a passo?
Siga esta ordem. Ela vale para carro que alagou na rua, na garagem ou no estacionamento.
- Cuide de você. Órgãos de segurança pública do Rio Grande do Sul orientam: nunca tente atravessar uma via alagada (Governo do RS, 23/09/2026). Se a água subiu e a porta não abre, tente baixar o vidro e sair pela janela, segundo a mesma fonte.
- Peça ajuda, se precisar. Corpo de Bombeiros: 193. Defesa Civil: 199.
- Não gire a chave. Veja o motivo na próxima seção.
- Fotografe. O carro, a placa, o nível da água (marca na lataria, no painel, no banco), a rua e, no caso de árvore, ela caída sobre o carro, antes de mexer em qualquer coisa. O regulamento da APVS pede fotos do evento e do veículo, com a placa aparecendo (Anexo I).
- Avise a APVS imediatamente. Para pedir guincho, ligue para a assistência 24h: 0800 605 4381. O regulamento pede que o evento seja comunicado imediatamente à APVS (cláusula 10.1.1); confirme com a central ou com o seu consultor como abrir o evento. Segundo o manual da assistência, o atendimento precisa ser pedido à central, e não direto a um prestador.
- Faça o boletim de ocorrência (B.O.). O regulamento diz que o B.O. deve ser feito na data do fato (cláusula 10.1.2).
- Não conserte nem reboque por conta própria. Reboque sem autorização da APVS ou por meios inadequados exclui o evento (cláusula 8.24), e conserto sem autorização não é coberto (cláusula 8.29).
- Cuide do carro depois que você estiver em segurança. A cláusula 10.2 pede que você não abandone o veículo: até a análise terminar, ele fica sob a sua guarda, no local que você indicar, e você deve evitar que o prejuízo aumente. Sua segurança vem antes do carro.
Sobre o guincho, atenção: segundo o manual da assistência 24h, o reboque após evento é 1 por ocorrência, quando o carro não puder se locomover, e vai até 200, 300 ou 500 km, conforme o plano. O carro precisa estar desimpedido e liberado pelas autoridades. A assistência não cobre resgate que exija içamento ou guindaste, como tirar um carro de um canal. Confirme tudo com a central na hora.
Tem pressa por um motivo: a Quatro Rodas lembra que, quanto mais o carro fica parado, mais complicado e caro fica o conserto.
Para ver o passo a passo de outras situações, acesse a página Emergência APVS.
Por que não ligar o motor?
Porque a água pode ter entrado nele. Em linguagem simples: o motor comprime a mistura de ar e combustível, e a água não se comprime. Se você gira a chave e há água nos cilindros, o motor força contra ela. Esse problema se chama calço hidráulico.
O AutoPapo (reportagem de 17/02/2020) explica que, nesse caso, os pistões não conseguem comprimir a água e pode haver empeno da biela. A orientação do site é chamar o reboque e nem pensar em ligar o carro. A Quatro Rodas (publicada em 2020, atualizada em 06/2026) também manda nunca tentar a partida se o carro morrer dentro d’água, porque o motor pode aspirar água.
Tem mais um motivo, para quem tem seguro. O CQCS (15/10/2026), citando o presidente do Sincor-MG, afirma que tentar ligar o carro pode ser visto pela seguradora como agravamento do risco.
E na APVS? O regulamento não tem uma cláusula que proíba ligar o motor, e também não tem uma cláusula específica sobre dano ao motor por água. O que ele diz é que o associado deve adotar os meios razoáveis para salvar e preservar o veículo (cláusula 8.20) e evitar que o prejuízo aumente (cláusula 10.2). Não ligar é o jeito mais simples de seguir isso. Como cada caso é analisado, pergunte à central antes de qualquer conserto no motor.
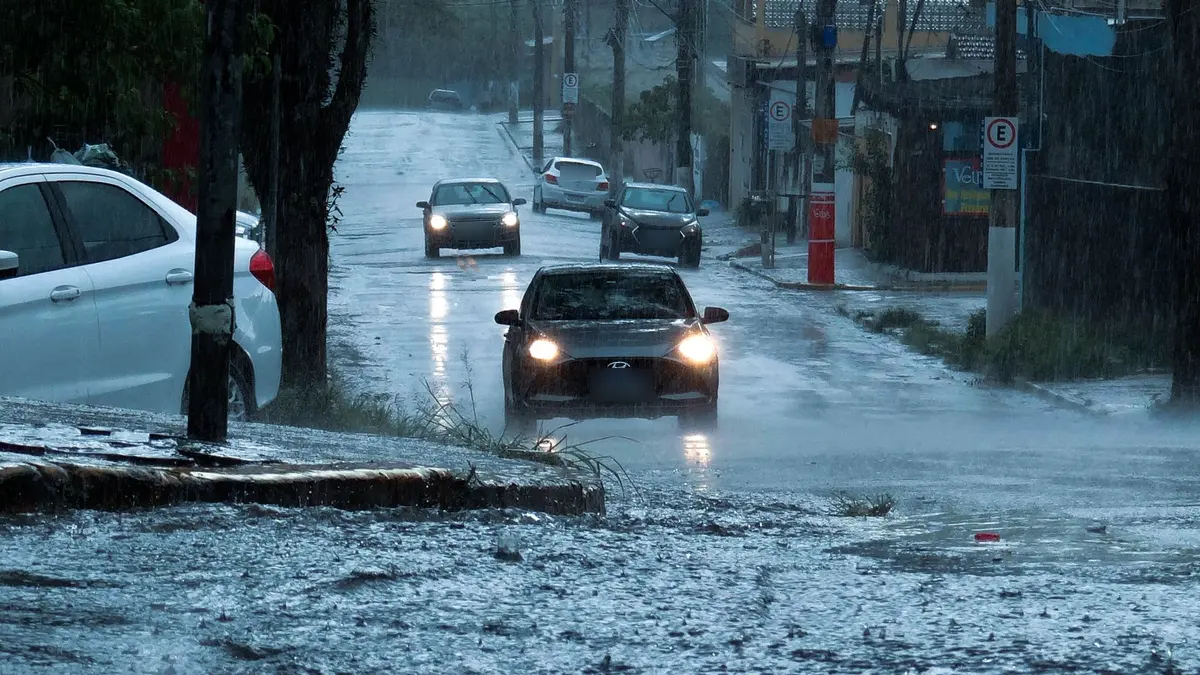 Atravessar rua alagada pode levar a água ao motor. Foto: Mauricio Gomes / Pexels
O carro precisa estar rodando para ter prejuízo?
Não. É o ponto que muita gente não sabe. A chuva não pergunta se o carro está andando.
Pense em três cenários:
- o carro está parado na garagem e a água entra;
- o carro está estacionado na rua e a enxurrada leva ou cobre;
- uma árvore cai sobre o carro na vaga.
Nos três, o carro estava parado e o prejuízo é real. O que diz o regulamento da APVS? A cláusula 7.2 cobre alagamento ou inundação de água doce, queda de árvore, queda de objetos e granizo. O texto não condiciona essa cobertura a carro em movimento. Mas é importante ser honesto: não existe uma cláusula que diga expressamente “vale para carro parado”. Por isso, cada caso depende de análise e do que está no seu contrato.
Se o carro estava em estacionamento pago, a regra do dono do estacionamento é outra história. O Procon-SC, em página consultada em 11/11/2026, diz que o estabelecimento tem responsabilidade pelo automóvel e que o consumidor pode reclamar ao Procon. Já para carro parado na rua e levado pela enchente, o Procon-SC afirma que não há relação de consumo e que o órgão não atua. O Procon-SC diz que contratos de seguradoras que cobrem esse tipo de evento devem ser acionados. Quem tem proteção veicular deve avisar a APVS e seguir o que está no seu contrato.
 Leia tambémProteção veicular tem rastreador? Quando é obrigatório, quem paga e o que acontece se não instalar
O que a APVS cobre em alagamento e árvore, e o que ela pede de você?
A cobertura existe (cláusula 7.2), mas vem com condições. Veja o que a APVS pede:
| O que fazer | Cláusula |
|---|---|
| Estar com a mensalidade em dia na data do evento | 6.11 |
| Comunicar o evento imediatamente | 10.1.1 |
| Fazer o B.O. na data do fato | 10.1.2 |
| Pedir a indenização em até 30 dias do evento | 10.3 |
| Entregar fotos do evento e do veículo, com a placa | Anexo I |
| Passar por nova vistoria após o evento, custeada por você | 5.1.1 |
| Não rebocar nem consertar sem autorização da APVS | 8.24 e 8.29 |
Objetos pessoais que estavam dentro do carro não são cobertos (cláusula 8.14).
E se o carro for perda total? Se o conserto atingir ou passar de 70% da tabela FIPE, o veículo é considerado perda total, avaliado por perito contratado pela APVS (cláusula 11.8). Hoje a indenização é de 100% da FIPE do mês do evento para carro particular e de aplicativo, e o prazo de pagamento é de até 90 dias, contados da entrega de todos os documentos, e pode ser suspenso se a APVS pedir sindicância, perícia ou documentos complementares (cláusula 12.5). Para outros tipos de uso, o percentual muda. Veja a conta completa em Quanto recebo na perda total?.
E a cota de participação? A cota do carro leve é de 4% da FIPE, com mínimo de R$ 1.200. Vale o maior valor entre os dois. Ela dobra no segundo evento dentro de 12 meses. Se for perda total, pergunte como a cota entra na conta antes de assinar.
Mais detalhes sobre o que é coberto em chuva, granizo e árvore estão em A proteção veicular cobre enchente, granizo e queda de árvore?.
E se eu entrei na rua alagada?
Aqui eu não vou prometer o que o regulamento não promete.
Não há, no regulamento da APVS, uma cláusula que fale expressamente de entrar em rua alagada. O que existe são regras gerais: perde o direito quem age com culpa explícita, por negligência, imperícia ou imprudência (cláusula 8.12), quem não adota os meios razoáveis para preservar o veículo (cláusula 8.20) e quem causa o agravamento intencional do evento (cláusula 8.21). Se a APVS vai ou não pagar um carro que entrou na água, é a análise do caso que decide. Não é correto dizer que sempre paga, nem que nunca paga.
O melhor caminho é o que evita a discussão:
- Não atravesse via alagada. É a orientação dos órgãos de segurança pública (Governo do RS, 23/09/2026).
- Se o carro morreu na água, não insista na partida.
Quem paga quando cai uma árvore no carro?
Depende de quem era a árvore, de como ela estava e do que você consegue provar. Não existe resposta única, e dizer “a prefeitura sempre paga” seria errado.
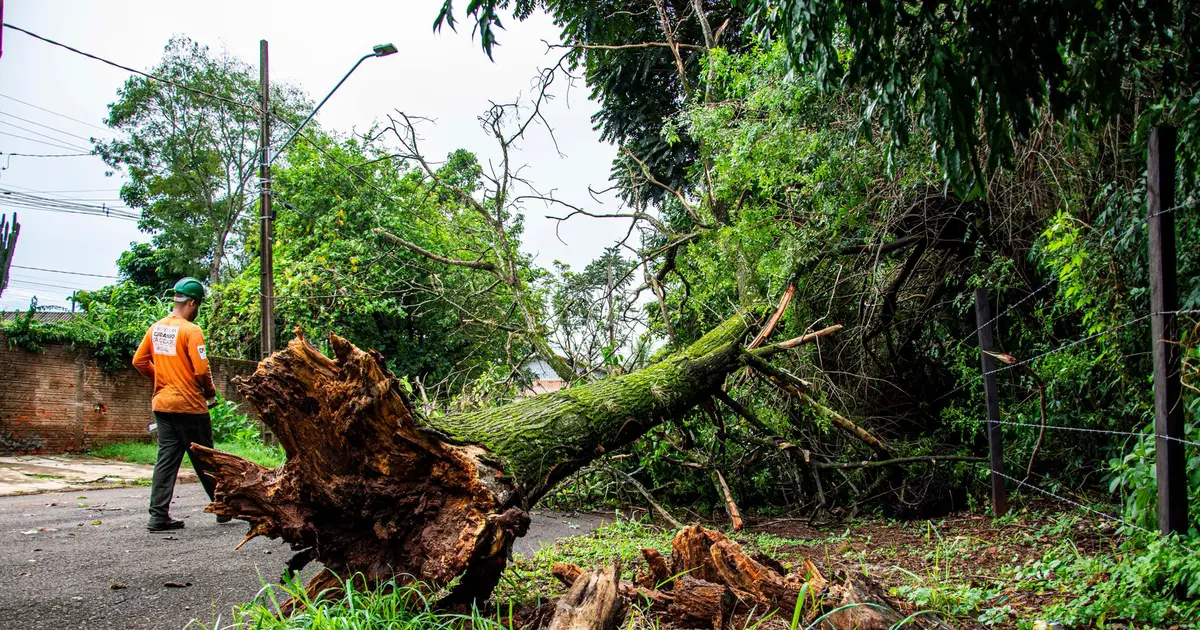 Depois de uma tempestade, árvores caem em ruas e calçadas. Foto: Rodolfo Gaion / Pexels
Três decisões noticiadas pelo Conjur mostram como o resultado muda:
| Caso | O que decidiu | Data |
|---|---|---|
| Guarujá (SP), árvore em via pública | Prefeitura condenada a indenizar. O pedido de remoção feito um mês antes reforçou a omissão. Primeira instância; o valor ficou para ser calculado depois | 27/02/2025 |
| Uberlândia (MG), chuva torrencial | TJ-MG negou o recurso da seguradora: a prefeitura provou que fazia manutenção e a situação foi tratada como caso fortuito | 27/07/2022 |
| Minas Gerais, árvore em terreno particular | TJ-MG: a prefeitura não responde; as fotos provaram que a árvore estava em propriedade particular | 31/10/2016 |
São decisões diferentes, de anos diferentes, e não valem para qualquer caso. O que elas mostram é que a prova faz diferença.
O que fazer na hora:
- Segurança primeiro. Afaste-se do carro e da árvore. Chame o 193 (Bombeiros) ou o 199 (Defesa Civil) se precisar.
- Fotografe antes de mexer: a árvore, o carro, os danos, o local e se a árvore estava em calçada, via pública ou terreno.
- Faça o B.O. na data do fato (cláusula 10.1.2 da APVS).
- Avise a APVS e peça a assistência 24h pelo 0800 605 4381 (cláusula 10.1.1). Queda de árvore está na cobertura da cláusula 7.2.
- Não feche acordo com a prefeitura, com o dono do terreno ou com qualquer terceiro sem o consentimento prévio e expresso da APVS (cláusula 15.1, item “a”).
Por que o item 5 importa? Depois de pagar a indenização, a APVS assume os seus direitos contra quem causou o prejuízo (sub-rogação, cláusula 13.1). Se você fechar um acordo por conta própria antes, pode perder a proteção.
Carro alagado tem conserto?
Tem conserto, em muitos casos, mas pode sair caro e demorar. A Quatro Rodas (texto de 2020, atualizado em 06/2026) cita valores que vão de R$ 1.500, para lavagem e higienização, a R$ 60.000, em importados sofisticados. A revista também diz que a recuperação leva de uma semana a um mês e que as consequências de uma enchente podem aparecer mais tarde, de forma mais grave. Por isso, mesmo que o carro pareça em ordem, vale um check-up de motor e câmbio.
Os valores da Quatro Rodas são uma faixa geral, e não servem como orçamento do seu caso.
Na APVS, se o conserto atingir 70% da FIPE, é perda total (cláusula 11.8). Nesse caso, quem fica com o que sobrou do carro (o salvado) depois da indenização é a APVS, e o associado não pode abandonar o veículo (cláusula 14.1 e 14.3).
E agora?
Chuva forte não avisa, e quem tem carro sabe que o prejuízo não depende de ele estar andando. Se você quer entender como a APVS funciona, o que ela cobre e o que pede de você, peça a sua cotação e converse com o Montenegro. Para ver o que mais a proteção cobre, leia O que a proteção veicular cobre e o que ela não cobre?.
Montenegro
* Artigo escrito em novembro de 2026, com as regras em vigor nessa data. Elas podem mudar: fale com o seu consultor para confirmar se continuam atualizadas.
Perguntas frequentes
Carro alagado: o que fazer primeiro?
Sua segurança. Saia da água, não tente atravessar rua alagada e, se precisar de ajuda, ligue para o Corpo de Bombeiros (193) ou a Defesa Civil (199). Depois, não ligue o motor, fotografe o carro e o local e avise quem vai cuidar do caso (a seguradora ou, no caso da APVS, a própria APVS). Para pedir guincho, a assistência 24h da APVS é o 0800 605 4381.
A APVS cobre carro que alagou parado, na garagem ou na rua?
O regulamento cobre submersão por inundação ou alagamento de água doce (cláusula 7.2) e não condiciona essa cobertura a carro em movimento. Mas não existe cláusula dizendo expressamente que vale para carro parado. Cada caso passa por análise, e vale o que está no seu contrato. Confirme na proposta e no contrato antes de assinar.
Caiu uma árvore no meu carro: a prefeitura paga?
Depende do caso e da prova. Em decisões noticiadas pelo Conjur, uma prefeitura foi condenada por omissão (Guarujá, 2025), outra não pagou porque comprovou manutenção (Uberlândia, 2022) e, quando a árvore estava em terreno particular, a prefeitura não respondeu (TJ-MG, 2016). Fotografe tudo, faça o B.O. e avise a APVS ou a sua seguradora.
Se eu passar com o carro em uma rua alagada, perco a cobertura?
Não há cláusula da APVS que fale expressamente de rua alagada. O regulamento fala em culpa ou negligência do associado e em agravamento do evento (cláusulas 8.12, 8.20 e 8.21), e a análise do caso decide. O mais seguro é não entrar: órgãos de segurança pública orientam a nunca atravessar via alagada.
Carro de enchente tem conserto?
Em muitos casos tem, mas pode custar caro e demorar. A Quatro Rodas (texto de 2020, atualizado em 2026) cita uma faixa geral, de R$ 1.500, para lavagem e higienização, a R$ 60.000, em importados sofisticados, que não serve de orçamento para o seu caso. A revista diz também que a recuperação leva de uma semana a um mês. Se o conserto chegar a 70% da tabela FIPE, a APVS considera perda total (cláusula 11.8).
Quanto eu pago e em quanto tempo sai a indenização?
A cota de participação do carro leve é 4% da FIPE, com mínimo de R$ 1.200, e dobra no segundo evento em 12 meses. Na indenização integral, o pagamento sai em até 90 dias, contados da entrega de todos os documentos, e o prazo pode ser suspenso se a APVS pedir sindicância, perícia ou documentos complementares (cláusula 12.5).
Fontes
- Regulamento do programa de proteção veicular APVS (versão 2022/2023): cláusulas 5.1.1, 6.11, 7.2, 8.12, 8.14, 8.17, 8.20, 8.21, 8.24, 8.29, 10.1, 10.2, 10.3, 11.8, 12.5, 13.1, 14.1 e 14.3, 15.1 e Anexo I. Acesso em 11/11/2026.
- Regras da APVS em vigor em novembro de 2026 (perda total de 100% da FIPE para particular e aplicativo; cota de participação do carro leve), informadas pela APVS. Acesso em 11/11/2026.
- Manual de assistência 24 horas da APVS (sem data): reboque após evento, limites por plano e exclusões. Acesso em 11/11/2026.
- Governo do Rio Grande do Sul, Autoridades de segurança pública alertam para riscos de circulação durante alagamentos (23/09/2026): https://estado.rs.gov.br/autoridades-de-seguranca-publica-alertam-para-riscos-de-circulacao-durante-alagamentos. Acesso em 11/11/2026.
- Quatro Rodas, O que fazer quando seu carro é atingido por uma enchente (publicada em 30/12/2020, atualizada em 04/06/2026): https://quatrorodas.abril.com.br/auto-servico/o-que-fazer-quando-seu-carro-e-atingido-por-uma-enchente/. Acesso em 11/11/2026.
- AutoPapo, Carro atingido por enchente: o que fazer (reportagem de 17/02/2020): https://autopapo.com.br/noticia/carro-atingido-enchente-o-que-fazer/. Acesso em 11/11/2026.
- CQCS, Enchente em São Paulo deixa carros submersos: seguro auto cobre os danos? (15/10/2026): https://cqcs.com.br/noticia/enchente-em-sao-paulo-deixa-carros-submersos-seguro-auto-cobre-os-danos/. Acesso em 11/11/2026.
- Procon-SC, A enchente levou meu carro, o que fazer? (página sem data confiável; exibe 06/10/2026): https://www.procon.sc.gov.br/a-enchente-levou-meu-carro-o-que-fazer-entenda-os-direitos-do-consumidor/. Acesso em 11/11/2026.
- Conjur, Vendaval derruba árvore, carro sofre dano e município é condenado a indenizar (27/02/2025, primeira instância): https://www.conjur.com.br/2025-fev-27/vendaval-derruba-arvore-carro-sofre-dano-e-municipio-e-condenado-a-indenizar/. Acesso em 11/11/2026.
- Conjur, Sem prova de falha, município não deve ressarcir por queda de árvore (TJ-MG, 27/07/2022): https://conjur.com.br/2022-jul-27/prova-falha-municipio-nao-ressarcir-queda-arvore/. Acesso em 11/11/2026.
- Conjur, Município não responde por queda de árvore em propriedade privada (TJ-MG, 31/10/2016, decisão antiga): https://conjur.com.br/2016-out-31/municipio-nao-responde-queda-arvore-propriedade-privada/. Acesso em 11/11/2026.
Você pode gostar
Proteção veicular cobre danos a terceiros? Como funciona o PAR e qual é o limite
Proteção veicular tem fidelidade, carência ou multa de cancelamento?