Proteção veicular cobre danos a terceiros? Como funciona o PAR e qual é o limite
Proteção veicular cobre danos a terceiros? Veja como funciona o PAR, o limite de R$ 50 mil ou R$ 100 mil, o que entra, o que fica de fora e como acionar.
- Proteção veicular tem rastreador? Quando é obrigatório, quem paga e o que acontece se não instalar
- O que é cota de participação e quanto eu pago se bater o carro?
Resposta curta: na APVS, sim. O PAR (Proteção Automotiva de Responsabilidade) paga os prejuízos que você causa a terceiros e já vem incluso em todos os planos, sem custo extra: até R$ 50 mil no Prata e no Ouro e até R$ 100 mil no Diamante. Ele não paga o conserto do seu carro (isso é a proteção básica) nem cobre quem estava com você no veículo.
| Plano | Limite de danos a terceiros (PAR) | O PAR vem incluso? |
|---|---|---|
| Prata | até R$ 50 mil | Sim |
| Ouro | até R$ 50 mil | Sim |
| Diamante | até R$ 100 mil | Sim |
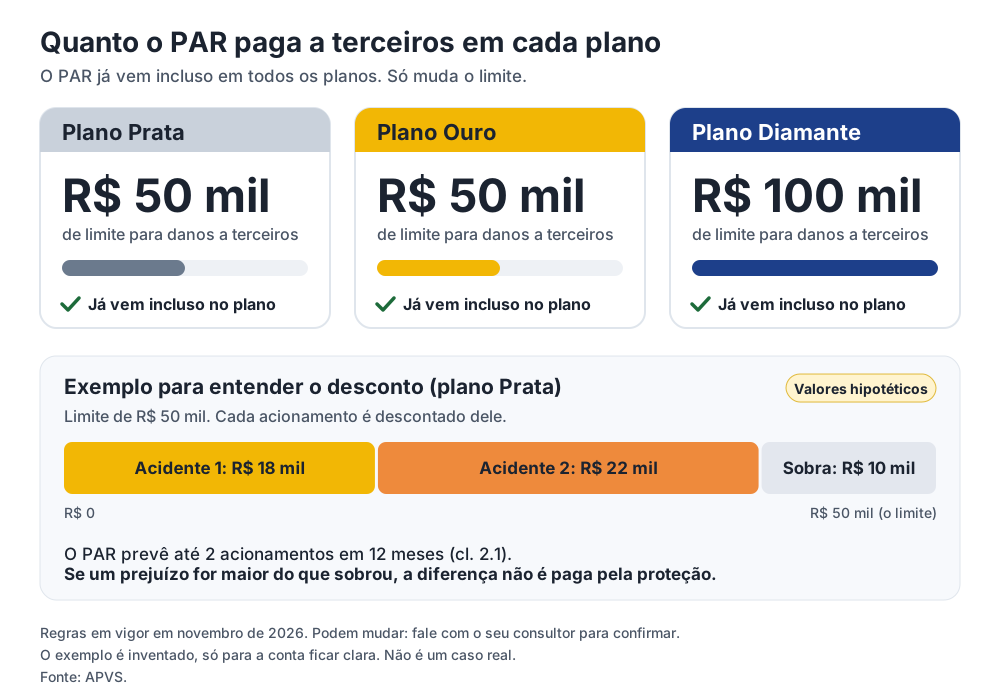 Limite do PAR em cada plano e um exemplo hipotético de como ele vai sendo descontado. Regras em vigor em novembro de 2026.
O que é “danos a terceiros” e por que essa dúvida é tão comum?
Terceiro é qualquer pessoa que não é você nem está dentro do seu veículo: o dono do carro que você bateu, o pedestre, o ciclista, o dono do muro ou do portão que você atingiu. Dano a terceiros é o prejuízo, em dinheiro, que você causa a essa pessoa: conserto do outro carro, tratamento médico, reparo do muro.
Muita gente compara com o seguro, e daí vem a dúvida. Quem pesquisa “proteção veicular cobre danos a terceiros” no Google vê perguntas relacionadas como “Como funciona a proteção veicular para terceiros?” (consulta de 13/11/2026). Cada associação define isso nas suas regras. Na APVS, o PAR já vem incluso em todos os planos.
Um acidente com culpa sua pode gerar uma conta bem maior que o conserto do seu carro. O Código Civil diz, no art. 186, que quem causa dano a outra pessoa por imprudência ou negligência comete ato ilícito. O PAR divide esse custo com o grupo, dentro do limite do plano.
O que o PAR cobre?
Segundo o manual do PAR (2019), o benefício paga, até o limite contratado, os prejuízos causados a terceiros pelo uso do veículo protegido (cláusula 1.1). Vale para acidentes em território nacional.
| Tipo de dano | O PAR paga? | Cláusula |
|---|---|---|
| Danos materiais (conserto do carro, muro ou portão de terceiros) | Sim, até o limite | 5.1.2 |
| Danos corporais (lesões, invalidez, morte) | Sim, até o limite, com regras próprias | 5.1.3 e 6.1 |
Se houver mais de um terceiro e o limite não bastar para todos, o pagamento segue a ordem de abertura dos eventos (cláusula 6.1.7).
O que fica de fora?
Segundo o manual (cláusulas 4.1.2 a 4.1.8), o PAR não paga:
| Fica de fora | Exemplo |
|---|---|
| Danos morais e estéticos | Indenização por abalo ou cicatriz |
| Lucros cessantes | O que a pessoa deixou de ganhar com o carro parado |
| Danos indiretos | Consequências do acidente além do dano em si |
| Você e sua família | Associado, parentes até o 3º grau, cônjuge e quem mora ou depende de você |
| Bens sob sua guarda | Coisas de outras pessoas que estavam com você para guarda, transporte ou serviço |
| Carga transportada | Danos causados pela carga, material ou ferramenta que você levava |
| Terceiros em comboio | Quem andava junto com você |
| Ocupantes do seu carro | Danos materiais e corporais a quem estava no veículo (regulamento, cláusula 8.10, a) |
As exclusões gerais do regulamento, como dirigir sem CNH, embriaguez e racha, também valem para o PAR (cláusula 4.1).
E os danos corporais?
O manual do PAR é de 2019. Ele diz que a cobertura de danos corporais só paga a parte que passar dos limites do seguro obrigatório DPVAT (cláusula 5.1.3), e só depois de a vítima receber o DPVAT (cláusulas 6.1.2 a 6.1.4).
Esse seguro mudou depois de 2019: a Lei Complementar 207/2024 criou o SPVAT e revogou a lei do DPVAT, e a página do Planalto hoje indica que ela foi revogada pela LC 211/2024. Não dá para afirmar como isso afeta o PAR em 2026. Antes de contar com essa parte, pergunte ao consultor e peça a resposta por escrito.
 Leia tambémO que a proteção veicular cobre e o que ela não cobre?
Quantas vezes dá para usar o PAR?
O manual prevê até 2 acionamentos em 12 meses, e cada evento é descontado do valor contratado (cláusula 2.1). Um exemplo hipotético, o mesmo do gráfico: no plano Prata, com limite de R$ 50 mil, o associado causa dois acidentes no ano, um de R$ 18 mil e outro de R$ 22 mil. Os dois entram no limite e sobram R$ 10 mil. Se o segundo fosse de R$ 40 mil, a associação pagaria só o que sobrou. O caso é inventado, só para a conta ficar clara.
O que acontece se o prejuízo passar do limite?
A proteção paga até o limite do plano. A diferença não é paga pela associação. Para quem roda em cidade grande ou usa o carro para trabalhar, o Diamante, com limite de R$ 100 mil, dá mais folga.
Como acionar o PAR depois de um acidente?
O mais importante é não fazer acordo sozinho:
- Chame ajuda e avise a polícia ou o órgão de trânsito, se houver vítima ou dano relevante.
- Registre tudo: fotos dos veículos e do local, nome e telefone do outro condutor e de testemunhas, e o boletim de ocorrência quando for o caso.
- Avise a APVS o quanto antes e abra o evento.
- Não faça acordo com o outro envolvido sem o consentimento prévio e expresso da APVS. Pelo regulamento, se o associado fechar acordo sem isso, a APVS fica isenta de obrigação (cláusula 15.1, a). Vale também para a negociação da cota de participação.
- Entregue os documentos que a APVS pedir. Nos danos corporais, o manual lista documentos médicos e da vítima (cláusula 6.1.2 e seguintes).
Não admita culpa no local nem prometa pagamento: a análise fica com a APVS e com os documentos do acidente.
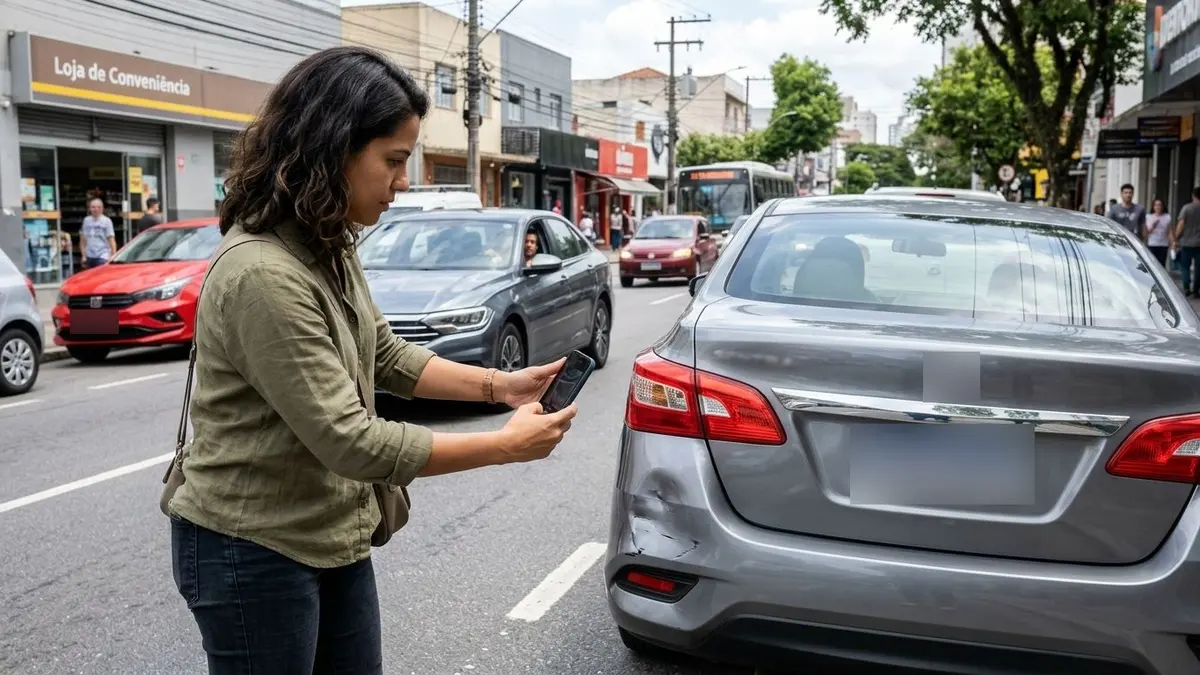 Fotografar os danos e a posição dos carros é o primeiro passo depois da batida. Imagem ilustrativa gerada por inteligência artificial
O passo a passo completo está em Bati o carro: o que fazer na hora e como acionar a proteção. E, para entender quanto você paga do próprio bolso no conserto do seu veículo, veja O que é cota de participação.
Quão comum é um acidente com dano a terceiros?
As rodovias federais, que são só uma parte das vias do país, dão uma ideia. Segundo o relatório estatístico da PRF, citado pelo Portal do Trânsito em abril de 2026, elas registraram 72.483 acidentes e 6.044 mortes em 2025, contra 73.201 acidentes e 6.163 mortes em 2024. Ficam de fora ruas, avenidas e estradas estaduais ou municipais, onde acontece a maioria dos acidentes com dano a terceiros, e a matéria não detalha quantos envolveram danos materiais. É um retrato parcial, que não serve para estimar o risco de cada motorista.
Como comparar com outra associação ou com um seguro?
Ao comparar, peça tudo por escrito e olhe quatro pontos:
- A cobertura de terceiros já está incluída? Em algumas associações é um adicional pago à parte.
- Qual é o limite, e ele cobre danos materiais e corporais ou só um deles?
- Quantos acionamentos por ano são permitidos?
- O que fica de fora?
Para ver a diferença entre proteção veicular e seguro, leia Proteção veicular é seguro?. Para ver tudo o que a proteção cobre e não cobre, O que a proteção veicular cobre e o que ela não cobre. E, para saber o limite de cada plano na prática, peça sua cotação e converse com o Montenegro.
* Artigo escrito em novembro de 2026, com as regras em vigor nessa data. Elas podem mudar: fale com o seu consultor para confirmar se continuam atualizadas.
Perguntas frequentes
A proteção veicular cobre danos a terceiros?
Depende da associação. Na APVS, o PAR (proteção automotiva de responsabilidade), que cobre danos a terceiros, já vem incluso em todos os planos: até R$ 50 mil no Prata e no Ouro e até R$ 100 mil no Diamante.
O que o PAR cobre?
Segundo o manual do PAR (2019), danos materiais causados a bens de terceiros e danos corporais, dentro do limite contratado, excluindo objetos de ordem pessoal. Os danos corporais têm regras próprias que dependiam do antigo DPVAT: pergunte ao consultor como funcionam hoje.
A proteção veicular paga o conserto do meu próprio carro por esse benefício?
Não. O PAR trata do prejuízo que você causa aos outros. O dano ao seu veículo é coberto pela proteção básica (colisão, incêndio, roubo, furto, perda total), com a cota de participação.
O PAR cobre ocupantes do meu carro e parentes?
Não. O regulamento exclui danos materiais e corporais a quem está no veículo protegido (cláusula 8.10, a) e o manual exclui a indenização ao próprio associado, a parentes até o 3º grau, ao cônjuge e a quem mora ou depende economicamente dele (cláusula 4.1.2).
Quantas vezes posso usar o PAR?
O manual do PAR (2019) prevê até 2 acionamentos em 12 meses, e cada evento é descontado do valor contratado. Pergunte ao consultor se esse limite de acionamentos continua o mesmo.
E se o prejuízo do terceiro for maior que o limite?
A proteção paga até o limite do plano. A diferença não é paga pela associação.
Fontes
- Manual do PAR, Proteção Automotiva de Responsabilidade (2019), APVS: cláusulas 1.1, 2.1, 4.1 a 4.1.8, 5.1, 6.1 e 6.1.7. Acesso em 13/11/2026.
- Regulamento do programa de proteção veicular APVS (versão 2022/2023): cláusulas 8.10 e 15.1, a. Acesso em 13/11/2026.
- Limites do PAR por plano em vigor em novembro de 2026 (R$ 50 mil no Prata e no Ouro, R$ 100 mil no Diamante), informados pela APVS.
- Código Civil (Lei 10.406/2002), art. 186, Planalto: https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm. Acesso em 13/11/2026.
- Lei Complementar 207/2024 (SPVAT), Planalto, com a indicação de revogação pela LC 211/2024: https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp207.htm. Acesso em 13/11/2026.
- Portal do Trânsito, "Rodovias federais do Brasil registraram 6.044 mortes em 2025" (14/04/2026), dados do relatório estatístico da PRF: https://www.portaldotransito.com.br/noticias/fiscalizacao-e-legislacao/estatisticas/rodovias-federais-do-brasil-registraram-6-044-mortes-em-2025/. Acesso em 13/11/2026.
- Google, páginas de resultados e perguntas relacionadas para "proteção veicular cobre danos a terceiros", consultadas em 13/11/2026.